- 29.09.2026 Brodogradilište Viktor Lenac: Dokovi puni, poslovanje stabil...
- 29.09.2026 MIROVINCI TJEDNO: Uz nekoliko iznimaka većina DMF i OMF i da...
- 29.09.2026 Vlada do 17. studenoga produljila rok za objavu dodatnih cij...
- 02.10.2026 Međimurska županija poduzetnicima dodjeljuje 200.000 eura be...
- 01.10.2026 ZSE OTVARANJE: Očekuje se oprezno trgovanje na početku novog...
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 10.09.2026 Ulaganje preko investicijskog računa bez poreza, za građane, od 1. siječnja 2027.
- 29.05.2026 Erste AM fondovi - kreiranje i zadavanje zahtjeva
- 24.04.2026 Capital Breeder - Top of the Funds najbolji dionički investicijski fond u 2025. godini
- 28.09.2026 Tjedni komentar tržišta 28.09.2026.
- 21.09.2026 Tjedni komentar tržišta 21.09.2026.
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 11.09.2026 Pregled tržišta - UniCredit Invest - kolovoz 2026.
- 07.09.2026 Tjedni komentar tržišta na dan 07.09.2026. - OTP Invest
- 29.09.2026 MIROVINCI TJEDNO: Uz nekoliko iznimaka većina DMF i OMF i dalje u crvenom
- 28.09.2026 TJEDNI PREGLED: Prevladali fondovi s pozitivnim predznakom
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 22.09.2026 MIROVINCI TJEDNO: DMF i OMF fondovi i dalje u crvenom
- 04.10.2026 ZSE TJEDNO: Crobexi prošloga tjedna snažno porasli
- 04.10.2026 TJEDNI PREGLED: Dolar prema košarici valuta ojačao treći tjedan zaredom
- 04.10.2026 TJEDNI PREGLED: Cijene dionica pale, u fokusu cijene nafte i prinosi na obveznice
- 02.10.2026 Cijene nafte pale na 100 dolara, G7 otpušta 100 milijuna barela iz rezervi
- 02.10.2026 ZSE DANAS: Crobexi porasli uz rast prometa
- 02.10.2026 CIAK Grupa preuzela beogradski Technolub
- 02.10.2026 EBRD ulazi u vlasništvo AikGroup
- 29.09.2026 A&G Logistika povukla prijedlog za otvaranje stečaja nad Studencem
- 29.09.2026 Brodogradilište Viktor Lenac: Dokovi puni, poslovanje stabilno i s dobiti
- 28.09.2026 Đ.Đ. Specijalna vozila ugovorila posao vrijedan 6,2 milijuna eura
- 02.10.2026 Ćorić najavio rast minimalne plaće, idući tjedan na Vladi i rebalans proračuna
- 02.10.2026 Cijene energenata blizu ′nepovoljnom′ scenariju ECB-a
- 02.10.2026 U Dubrovačko-neretvanskoj županiji jedan posto više dolazaka, noćenja kao lani
- 02.10.2026 Plenković: Da nema mjera vlade, inflacija bi bila oko sedam posto
- 02.10.2026 HOK traži izuzimanje obrtnika i mikro poduzetnika od dodatnih opterećenja
POREZ NA POREZObjavljeno: 16.03.2016
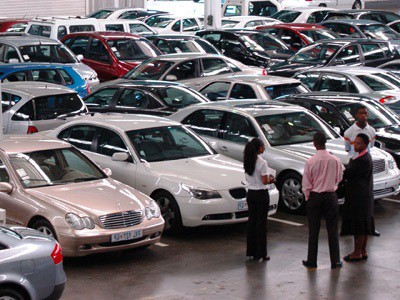
Kako porezna uprava obračunava porez na rabljena vozila iz EU
| Podijeli sadržaj: | ||||
Brojni su slučajevi različitih tumačenja i neujednačene primjene propisa, najčešće na štetu poreznih obveznika. Jedan od primjera je obračun poreza na stjecanje motornih vozila građanima koji kupuju polovne automobile u inozemstvu.
Naime, ako ste odlučili kupiti rabljeni automobil u nekoj od zemalja Europske unije, unos vozila u zemlju morate prijaviti nadležnom uredu Carinske uprave, koja vam razrezuje posebni porez (trošarinu) ovisno o tržišnoj cijeni motornog vozila, emisiji ugljičnog dioksida (CO2), obujmu motora i razini emisije ispušnih plinova. Nakon što platite taj namet, da biste registrirali vozilo morate još namiriti porez na stjecanje osobnog vozila, koji se obračunava po stopi od 5 posto.
Porezna osnovica za oba navedena davanja je, prema Zakonu o posebnom porezu na motorna vozila, tržišna vrijednost vozila, koju procjenjuju poreznici na temelju raspoloživih podataka o cijenama rabljenih motornih vozila na hrvatskom tržištu (katalozi, cjenici trgovaca i sl).
Dakle, po logici stvari, i kod obračuna trošarine i kod obračuna poreza na stjecanje trebala bi se koristiti ista porezna osnovica.
Međutim, poreznici imaju svoju logiku pa se u praksi porezna osnovica za trošarinu i stjecanje značajno razlikuje. Tako, primjerice, ako ste kupili vozilo u Njemačkoj od prodavatelja koji nije obveznik PDV-a procijenjene tržišne vrijednosti 200.000 kuna koje emitira 150 grama CO2 po kilometru dužni ste platiti trošarinu od 40.000 tisuća kuna, koja se obračunava na poreznu osnovicu od 200.000 kuna.
Nakon toga, poreznici su vam obračunali i porez na stjecanje, ali na poreznu osnovicu od 240.000 kuna (tržišna vrijednost + trošarina) što vas košta 12.000 kuna. Međutim, po slovu zakona porez na stjecanje trebao bi iznositi 10.000 kuna jer je stvarna porezna osnovica 200.000 kuna. Dakle, državi ste platili 2.000 kuna više nego što ste trebali.
Dakle, u prvom koraku, kod obračuna trošarine, porezna osnovica je čista tržišna vrijednost, a u drugom koraku, kod obračuna poreza na stjecanje, Porezna uprava kao poreznu osnovicu uzima tržišnu vrijednost uvećanu za trošarinu iako to ne piše u zakonu. Tako kupci plaćaju porez na porez.
Zanimljivo je kako Porezna uprava tumači ovu nelogičnost. Na upit tportala da im pojasne zašto se kod obračuna posebnog poreza na stjecanje rabljenih motornih vozila kao porezna osnovica koristi tržišna vrijednost uvećana za trošarinu, iz Porezne uprave su odgovorili:
′Prema odredbama članka 26. stavka 5. Zakona porezna osnovica posebnog poreza na stjecanje rabljenih motornih vozila je tržišna cijena u trenutku nastanka porezne obveze. Kako bi se rabljeno motorno vozilo moglo staviti u uporabu na cestama Republike Hrvatske pa time i na hrvatsko tržište prethodno mora biti plaćen posebni porez na motorna vozila namijenjena za uporabu na cestama u Republici Hrvatskoj sukladno članku 5 . stavku 1. Zakona o posebnom porezu na motorna vozila (Narodne novine, broj 15/13 i 108/13). Uzimajući u obzir navedene zakonske odredbe tržišna cijena sadrži posebni porez na motorna vozila koji se plaća kod stavljanja motornih vozila u uporabu na cestama Republike Hrvatske te je tako moguća usporedba cijena motornih vozila u uobičajenom poslovnom prometu na hrvatskom tržištu.′
Dakle, poreznici nas uvjeravaju da je pojam tržišne vrijednosti definiran zakonom prilično rastezljiva kategorija, tako da je u prvom slučaju (kod obračuna trošarine) tržišna vrijednost 200.000 kuna, a u drugom (kod obračuna poreza na stjecanje) 240.000 kuna.
Evo što točno kaže zakon
U stavku 10. Zakona o posebnom porezu na motorna vozila u kojem se definira porezna osnovica za obračun posebnog poreza (trošarine), stoji: ′Porezna osnovica za utvrđivanje posebnog poreza za nova motorna vozila je prodajna cijena, odnosno tržišna cijena za rabljena motorna vozila′. U stavku 11. pojašnjava se da će Carinski ured ′utvrditi tržišnu cijenu motornog vozila na temelju raspoloživih podataka o cijenama rabljenih motornih vozila na hrvatskom tržištu (katalozi, cjenici trgovaca i sl.), uzimajući u obzir opće stanje motornog vozila′. U članku 26. istog zakona koji definira poreznu osnovicu posebnog poreza na stjecanje vozila stoji: ′Porezna osnovica posebnog poreza na stjecanje rabljenih motornih vozila je tržišna cijena u trenutku nastanka porezne obveze′. U nastavku se opet pojašnjava da Porezna uprava provjerava tržišnu cijenu iskazanu u ispravama o stjecanju, a ako utvrdi da ista nije realno iskazana, tržišnu cijenu utvrđuje na temelju usporedbe ili procjene, odnosno primjenom na odgovarajući način odredbe gore spomenutog članka 11. zakona.
Izvor: tportal.hr
| Podijeli sadržaj: | ||||
- 29.09.2026 Brodogradilište Viktor Lenac: Dokovi puni, poslovanje stabil...
- 29.09.2026 MIROVINCI TJEDNO: Uz nekoliko iznimaka većina DMF i OMF i da...
- 29.09.2026 Vlada do 17. studenoga produljila rok za objavu dodatnih cij...
- 02.10.2026 Međimurska županija poduzetnicima dodjeljuje 200.000 eura be...
- 01.10.2026 ZSE OTVARANJE: Očekuje se oprezno trgovanje na početku novog...
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 10.09.2026 Ulaganje preko investicijskog računa bez poreza, za građane, od 1. siječnja 2027.
- 29.05.2026 Erste AM fondovi - kreiranje i zadavanje zahtjeva
- 24.04.2026 Capital Breeder - Top of the Funds najbolji dionički investicijski fond u 2025. godini
- 28.09.2026 Tjedni komentar tržišta 28.09.2026.
- 21.09.2026 Tjedni komentar tržišta 21.09.2026.
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 11.09.2026 Pregled tržišta - UniCredit Invest - kolovoz 2026.
- 07.09.2026 Tjedni komentar tržišta na dan 07.09.2026. - OTP Invest
- 29.09.2026 MIROVINCI TJEDNO: Uz nekoliko iznimaka većina DMF i OMF i dalje u crvenom
- 28.09.2026 TJEDNI PREGLED: Prevladali fondovi s pozitivnim predznakom
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 22.09.2026 MIROVINCI TJEDNO: DMF i OMF fondovi i dalje u crvenom
- 04.10.2026 ZSE TJEDNO: Crobexi prošloga tjedna snažno porasli
- 04.10.2026 TJEDNI PREGLED: Dolar prema košarici valuta ojačao treći tjedan zaredom
- 04.10.2026 TJEDNI PREGLED: Cijene dionica pale, u fokusu cijene nafte i prinosi na obveznice
- 02.10.2026 Cijene nafte pale na 100 dolara, G7 otpušta 100 milijuna barela iz rezervi
- 02.10.2026 ZSE DANAS: Crobexi porasli uz rast prometa
- 02.10.2026 CIAK Grupa preuzela beogradski Technolub
- 02.10.2026 EBRD ulazi u vlasništvo AikGroup
- 29.09.2026 A&G Logistika povukla prijedlog za otvaranje stečaja nad Studencem
- 29.09.2026 Brodogradilište Viktor Lenac: Dokovi puni, poslovanje stabilno i s dobiti
- 28.09.2026 Đ.Đ. Specijalna vozila ugovorila posao vrijedan 6,2 milijuna eura
- 02.10.2026 Ćorić najavio rast minimalne plaće, idući tjedan na Vladi i rebalans proračuna
- 02.10.2026 Cijene energenata blizu ′nepovoljnom′ scenariju ECB-a
- 02.10.2026 U Dubrovačko-neretvanskoj županiji jedan posto više dolazaka, noćenja kao lani
- 02.10.2026 Plenković: Da nema mjera vlade, inflacija bi bila oko sedam posto
- 02.10.2026 HOK traži izuzimanje obrtnika i mikro poduzetnika od dodatnih opterećenja
- Izdavanje / kupnja udjela u fonduSve dokumente i upute primit ćete e-mailom.
Usluga je besplatna. - Zamjena udjela među fondovimaSve dokumente i upute primit ćete e-mailom.
Usluga je besplatna. - Otkup / prodaja udjela u fonduSve dokumente i upute primit ćete e-mailom.
Usluga je besplatna. - Pitajte nasObratite nam se ako trebate dodatne odgovore i objašnjenja. Investicijske savjete ne dajemo.
(na kraju Q3 - 2026)
(koji na 30.09.2026. posluju min. 12 mjeseci)
- Dionički
- Mješoviti
- Obveznički
- Kratkoročni obv.
| Fond | Prinos | Riz. | Portfelj | Prinosi | Kupi | ||
| Erste SEE Equity | A | +25,46% | 3 | ||||
| ZB CEE Equity | +24,95% | 4 | |||||
| Erste Nova Europa | +21,90% | 5 |
| Fondovi | Trajanje akcije | Info |
| Erste AM fondovi - ulazna i izlazna naknada 0,00% | AKCIJA do opoziva | |
Za izdavanje udjela u navedenim fondovima ulazna naknada iznosi 0,00 posto, od 01.01.2022. do opoziva.
Za udjele kupljene u navedenim fondovima za vrijeme trajanje akcije, prilikom prodaje / otkupa udjela izlazna naknada neće biti naplaćena, izlazna naknada iznosi 0,00 posto. Za sva ulaganja putem trajnog naloga započeta u vrijeme akcije ukida se ulazna naknada tijekom cijelog razdoblja ugovorenog trajnim nalogom. Erste Balanced Podaci o fondu Ključne informacije - KIID Prospekt fonda Erste SEE Equity Podaci o fondu Ključne informacije - KIID Prospekt fonda Erste Global Equity Podaci o fondu Ključne informacije - KIID Prospekt fonda Erste Global Technology Podaci o fondu Ključne informacije - KIID Prospekt fonda |
||
| OTP indeksni i OTP Meridian 20 - ulazna naknada | AKCIJA do 31.12. | |
Ulazna naknada neće biti naplaćena ulagačima koji pravovremeno dostave potpunu dokumentaciju i čija uplata pristigne na IBAN fonda od 01.04.2022. do 31.12.2026., zaključno do 14:00.
OTP indeksni Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela OTP Meridian 20 Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela |
||
| OTP Absolute - ulazna naknada | AKCIJA do 31.12. | |
Ulazna naknada neće biti naplaćena ulagačima koji pravovremeno dostave potpunu dokumentaciju i čija uplata pristigne na IBAN fonda od 01.02.2022. do 31.12.2026., zaključno do 14:00.
OTP Absolute Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela |
||
| A1 - ulazna naknada | AKCIJA do 31.12. | |
Društvo je donijelo odluku o nenaplaćivanju ulazne naknade do kraja 2026. godine.
A1 Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela |
||
| ZB Bond Select - ulazna naknada | AKCIJA do opoziva | |
Za izdavanje udjela u navedenom pod-fondu ulazna naknada iznosi 0,00 posto, od 31.01.2026. do opoziva. ZB Bond Select Podaci o fondu Ključne informacije - KIID Prospekt fonda |
||
| Indeks | Vrijeme | Vrijednost | Bod +/- | % | Graf |
| CROBEX* | 02.10. 16:00 | 4469,48 | 38,13 |
0,86 |
|
| CROBEX10* | 02.10. 16:00 | 2934,57 | 34,44 |
1,19 |
|
| CROBEX10tr* | 02.10. 16:00 | 3469,41 | 40,73 |
1,19 |
|
| ADRIAprime* | 02.10. 16:00 | 3665 | -3,16 |
-0,09 |
|
| CROBISTR* | 02.10. 16:31 | 186,9414 | 0,01 |
0,01 |
|
| CROBIS* | 02.10. 16:31 | 97,7199 | 0,00 |
0,00 |
| Dionica | Zadnja | Promjena | Promet |
| KOEI | 1.126,00 € |
3,87% |
1.421.174,00 € |
| ADRS2 | 113,00 € |
2,73% |
898.430,00 € |
| RIVP | 8,70 € |
-1,14% |
198.673,36 € |
| KODT | 4.460,00 € |
1,36% |
151.340,00 € |
| 7POL | 11,32 € |
-0,70% |
115.452,90 € |
| 7SLO | 65,30 € |
-0,31% |
84.695,00 € |
| HT | 38,80 € |
0,00% |
78.117,70 € |
| KOTR2 | 1.750,00 € |
-1,13% |
59.890,00 € |
| KODT2 | 4.280,00 € |
0,94% |
59.410,00 € |
| DLKV | 16,55 € |
3,44% |
53.255,45 € |
| Redovni dionički promet: | 3.507.112,95 € |
| Redovni obveznički promet: | 22.360,20 € |
| Sveukupni promet: | 4.621.473,15 € |